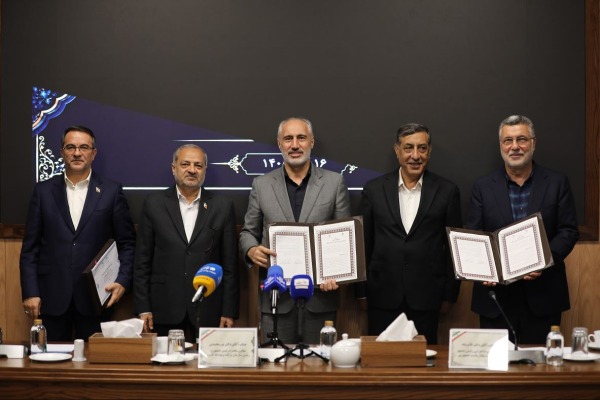
به گزارش عَیّوق، توافقنامه اجرايي بودجهريزي مبتني بر عملكرد، به امضاي «محمدجعفر قائمپناه»، معاون اجرايي رئيسجمهور و سرپرست نهاد رياست جمهوري، «سيد حميد پورمحمدي»، معاون رئيسجمهور و رئيس سازمان برنامه و بودجه كشور، «محمد كاظمي»، وزير آموزش و پرورش و «عليرضا ظفرقندي»، وزير بهداشت، درمان و آموزش پزشكي، رسيد و مبادله شد.
همچنين توافقنامه اجرايي پرداخت مبتني بر عملكرد، نيز به امضاي «محمدجعفر قائمپناه»، معاون اجرايي رئيسجمهور و سرپرست نهاد رياست جمهوري، «سيد حميد پورمحمدي»، معاون رئيسجمهور و رئيس سازمان برنامه و بودجه كشور و «علاءالدين رفيعزاده»، معاون رئيسجمهور و رئيس اداري و استخدامي كشور، رسيد و مبادله شد.
بودجهريزي عملياتي راهكار هزينهكرد هدفمند منابع كشور است
«محمدجعفر قائمپناه»، معاون اجرايي رئيسجمهور و سرپرست نهاد رياست جمهوري، با تأكيد بر ضرورت استقرار نظام بودجهريزي مبتني بر عملكرد در دستگاههاي اجرايي گفت: منابع كشور بايد متناسب با عملكرد و نتايج خدمات ارائهشده هزينه شود تا از هدررفت اعتبارات جلوگيري و بهرهوري در نظام اداري افزايش يابد.
قائمپناه با اشاره به تجربه كشورهاي مختلف در اصلاح نظامهاي اقتصادي و اداري، گفت: پس از ناكارآمدي نظامهاي كاملاً دولتي در برخي كشورها، حركت به سمت واگذاري فعاليتهاي اقتصادي به بخش خصوصي آغاز شد، اما حوزههايي مانند سلامت، آموزش و امنيت به دليل ماهيت حاكميتي خود قابل واگذاري كامل نيستند.
وي افزود: در چنين شرايطي، اين پرسش مطرح ميشود كه چگونه ميتوان بخشهايي را كه امكان واگذاري آنها به بخش خصوصي وجود ندارد، با بهرهگيري از روشهاي كارآمد و مبتني بر عملكرد اداره كرد. يكي از راهكارهاي مهم در اين زمينه، استقرار نظام بودجهريزي مبتني بر عملكرد و پرداخت متناسب با نتايج فعاليتهاست.
معاون اجرايي رئيسجمهور با بيان اينكه اين رويكرد از مباني علمي و اقتصادي برخوردار است، گفت: در بخش خصوصي نيز سرمايهگذار منابع خود را بدون ارزيابي نتيجه هزينه نميكند، بلكه بررسي ميكند كه سرمايهگذاري انجامشده تا چه اندازه به تحقق اهداف و ايجاد ارزش منجر خواهد شد. بنابراين، در نظام اداري نيز ناگزير هستيم هزينهكرد منابع را به نتيجه خدمات ارائهشده پيوند بزنيم.
قيمت تمامشده خدمات؛ پيشنياز بودجهريزي عملياتي
سرپرست نهاد رياست جمهوري تعيين قيمت تمامشده خدمات را نخستين گام براي اجراي بودجهريزي عملياتي دانست و گفت: بايد مشخص شود ارائه هر خدمت در دستگاههاي اجرايي چه ميزان هزينه دارد و آيا اين هزينه با اهداف و نتايج مورد انتظار تناسب دارد يا خير.
وي با اشاره به تجربه وزارت بهداشت در محاسبه قيمت تمامشده خدمات بيمارستاني در سال ۱۳۸۲، افزود: در آن مقطع، هزينه ارائه يك خدمت مشابه در بيمارستانهاي مختلف تفاوت قابل توجهي داشت؛ براي مثال، هزينه عمل آپانديس در بيمارستان امام خميني تهران حدود ۳۰۰ هزار تومان و در بيمارستاني در قم حدود ۹۰۰ هزار تومان محاسبه شده بود كه يكي از دلايل اين تفاوت، ميزان اشغال تختها و ظرفيت ارائه خدمات بود.
قائمپناه تأكيد كرد: در حوزههاي مختلف، از واكسيناسيون و خدمات درماني گرفته تا آموزش و تربيت دانشآموزان، بايد مشخص باشد چه ميزان منابع براي ارائه هر خدمت هزينه ميشود و اين هزينه تا چه اندازه با نتيجه مورد انتظار تناسب دارد.
اجراي بودجهريزي عملياتي نيازمند تغيير فرهنگ اداري است
معاون اجرايي رئيسجمهور با بيان اينكه اجراي بودجهريزي عملياتي صرفاً به وضع قانون و آييننامه جديد نياز ندارد، گفت: مهمتر از مقررات، شكلگيري اين باور در مديران است كه منابع عمومي بايد بهدرستي و متناسب با عملكرد هزينه شود. اگر اين فرهنگ در دستگاههاي اجرايي نهادينه شود، ميتوان بدون پيچيدگيهاي اداري، گامهاي مؤثري در اين مسير برداشت.
وي ضمن قدرداني از وزارت امور اقتصادي و دارايي به دليل همكاري در اصلاح فرايندهاي حسابداري و فراهمكردن زمينه اجراي بودجهريزي عملياتي، گفت: اصلاح نظام حسابداري يكي از موانع اصلي در مسير اجراي اين برنامه بود كه با همراهي اين وزارتخانه اقدامات مؤثري براي رفع آن انجام شده است.
قائمپناه همچنين از تلاشهاي سازمان اداري و استخدامي براي استقرار نظام پرداخت مبتني بر عملكرد در دستگاههاي اجرايي قدرداني كرد و خواستار همراهي وزيران، معاونان، مديران مالي دانشگاهها و مسئولان دستگاهها براي اجراي اين رويكرد شد.
سرپرست نهاد رياست جمهوري با اشاره به تجربه پرداخت مبتني بر عملكرد در نظام سلامت، گفت: در بخشهايي از نظام پزشكي، پرداختها بر اساس ميزان فعاليت و خدمات ارائهشده انجام ميشود؛ به اين معنا كه پزشك متناسب با عمل جراحي يا ويزيت انجامشده، دريافتي خواهد داشت. اين تجربه نشان ميدهد كه پرداخت مبتني بر عملكرد رويكردي تازه و غيرقابل اجرا نيست و ميتوان آن را در ساير بخشهاي نظام اداري نيز توسعه داد.
قائمپناه در پايان تأكيد كرد: اجراي بودجهريزي مبتني بر عملكرد و مديريت منابع مالي و انساني بر اساس نتايج، از برنامههاي مهم دولت چهاردهم است و تحقق آن ميتواند به استفاده بهينه از منابع كشور، افزايش بهرهوري دستگاهها و جلوگيري از هدررفت اعتبارات، بهويژه در شرايط حساس اقتصادي، كمك كند.
اصلاح ساختار بودجه بايد همزمان با بودجهريزي مبتني بر عملكرد انجام شود
معاون رئيسجمهور و رئيس سازمان برنامه و بودجه كشور نيز در اين نشست با تأكيد بر ضرورت اصلاح ساختار بودجه و افزايش بهرهوري در هزينهكرد منابع عمومي، گفت: ديگر نميتوان با روشهاي گذشته و صرف هزينههاي بالا در مقابل خروجي اندك به اداره كشور ادامه داد و همزمان با اجراي بودجهريزي مبتني بر عملكرد، اصلاح ساختاري دستگاهها و رديفهاي بودجهاي نيز در دستور كار تدوين لايحه بودجه سال آينده قرار خواهد گرفت.
«سيدحميد پورمحمدي» با بيان اينكه منابع عمومي بايد بهصورت دقيق و هدفمند هزينه شوند، گفت: بايد مشخص باشد خدماتي كه به مردم ارائه ميشود با چه كيفيتي و چه قيمتي انجام ميگيرد. هر اندازه بتوانيم منابع را دقيقتر به هدف نهايي برسانيم و استانداردهاي ارائه خدمات را مشخص كنيم، زمينه گشايش و اصلاح در نظام بودجهريزي كشور فراهمتر خواهد شد.
وي اجراي بودجهريزي مبتني بر عملكرد را نوعي تغيير ريل در نظام بودجهريزي دانست و افزود: در شرايط كنوني، فرصتهاي مهمي براي اصلاح ساختار وجود دارد و واقعيت اين است كه ديگر نميتوان با همان روشهاي گذشته و با هزينههاي فراوان و خروجي محدود به فعاليت ادامه داد.
اصلاح رديفهاي بودجهاي و ادغام دستگاهها
رئيس سازمان برنامه و بودجه كشور با اشاره به ضرورت بازنگري در مأموريت دستگاههاي اجرايي، گفت: برخي دستگاهها و رديفهاي بودجهاي در مقاطع خاصي از زمان ضرورت داشتهاند، اما ممكن است امروز ديگر نقش مؤثري در توسعه كشور، بهبود معيشت مردم، تقويت دفاع يا ارائه خدمات عمومي نداشته باشند. بنابراين بايد بررسي شود كه ادامه فعاليت آنها تا چه اندازه با اولويتها و نيازهاي فعلي كشور تناسب دارد.
پورمحمدي ادامه داد: همزمان با اجراي بودجهريزي مبتني بر عملكرد، اصلاحات ساختاري براي تدوين لايحه بودجه سال آينده نيز دنبال خواهد شد. در اين مسير بايد رديفهايي كه ضرورتي براي ادامه آنها وجود ندارد، مورد بازنگري قرار گيرند، دستگاههاي قابل ادغام با يكديگر ادغام شوند و مأموريت نهادهايي كه براي شرايط خاصي شكل گرفتهاند اما اكنون ضرورت فعاليت آنها تغيير كرده است، دوباره بررسي شود.
وي با قدرداني از اقدامات انجامشده در زمينه اجراي بودجهريزي مبتني بر عملكرد، ابراز اميدواري كرد: تجربه دستگاههاي پيشگام، بهويژه وزارتخانههايي كه اجراي اين روش را آغاز كردهاند، به الگويي براي ساير دستگاههاي اجرايي تبديل شود تا اين مسير با سرعت بيشتري در كشور دنبال شود.
تخصيص مستقيم منابع به مدارس و ذينفعان نهايي
رئيس سازمان برنامه و بودجه كشور در بخش ديگري از سخنان خود با اشاره به اجراي بودجهريزي مبتني بر عملكرد در حوزه آموزش و پرورش، گفت: در اين روش، بهجاي آنكه منابع مالي پس از تخصيص به وزارتخانه، از مسير استانها و مناطق عبور كند و در نهايت به مدارس برسد، تلاش ميشود اعتبارات مستقيماً به ذينفع نهايي، يعني مدرسه يا معلم، اختصاص پيدا كند.
وي افزود: در اين الگو، ابتدا بايد مشخص شود براي تربيت يك دانشآموز با كيفيت آموزشي معين، چه ميزان هزينه لازم است و از مدرسه چه خروجيهايي انتظار ميرود؛ از جمله سطح يادگيري، مهارتآموزي و توانايي حل مسئله دانشآموزان. سپس منابع متناسب با اين استانداردها در اختيار واحد ارائهدهنده خدمت قرار ميگيرد.
پورمحمدي تأكيد كرد: اگر مدرسهاي بتواند كيفيت آموزش را ارتقا دهد، بايد امكان پرداخت بيشتر به معلماني كه براي بهبود سطح علمي و مهارتي دانشآموزان تلاش بيشتري ميكنند، فراهم باشد. به اين ترتيب، منابع به نقطه نهايي ارائه خدمت ميرسد و پرداختها نيز با كيفيت عملكرد تناسب پيدا ميكند.
معاون رئيسجمهور با بيان اينكه اين رويكرد در حوزه بهداشت و درمان نيز قابل اجراست، گفت: همانگونه كه بايد هزينه درمان يك بيمار در بيمارستان با كيفيت مشخص محاسبه شود، در آموزش نيز بايد هزينه تربيت دانشآموز و استانداردهاي مورد انتظار بهروشني تعيين شود. هدف نهايي اين است كه با كاهش هزينههاي غيرضروري و افزايش كيفيت خدمات، منابع عمومي به شكل مؤثرتري در خدمت مردم قرار گيرد.
تدوين چارچوب ورود به بودجهريزي مبتني بر عملكرد
«محمد قاسمي»، معاون هماهنگي برنامه و بودجه سازمان برنامه و بودجه كشور، نيز در اين نشست با اشاره به اهميت تحول در نظام بودجهريزي كشور، گفت: يكي از موضوعات مورد تأكيد در برنامه هفتم پيشرفت، بهويژه در ماده ۱۸، بودجهريزي مبتني بر عملكرد است كه بايد بهگونهاي ساماندهي شود تا در پايان اجراي برنامه، تحول مهمي در اين حوزه رقم بخورد.
وي افزود: رئيسجمهور نيز از ابتداي تشكيل دولت چهاردهم، توجه ويژهاي به اين موضوع داشته و علاوه بر تكاليف قانوني سازمان برنامه و بودجه، جلسات منظم و جدي براي پيگيري و پيشبرد بودجهريزي مبتني بر عملكرد برگزار كرده است.
قاسمي با اشاره به الزامات آييننامه بند «الف» ماده ۱۸ قانون برنامه هفتم گفت: بر اساس اين آييننامه، لازم است در مرحله نخست، توافقنامهاي ميان رئيس سازمان برنامه و بودجه و دستگاههاي اجرايي متقاضي ورود به اين فرايند تدوين و امضا شود.
معاون هماهنگي برنامه و بودجه سازمان برنامه و بودجه كشور ادامه داد: از سوي ديگر، سازمان اداري و استخدامي كشور نيز موضوع پرداخت مبتني بر عملكرد را دنبال ميكند و به همين دليل، در جلسات برگزارشده درباره نحوه تنظيم توافقنامه و چارچوب ورود دستگاههاي اجرايي به اين فرايند، بحثهاي كارشناسي و مفصلي صورت گرفت.
وي با بيان اينكه يكي از محورهاي اصلي مذاكرات، تعيين دامنه واحدهاي مجري بوده است، گفت: در اين جلسات درباره اينكه چه دستگاهها و واحدهايي مشمول اين فرايند شوند و دامنه اجراي آن تا چه اندازه باشد، بررسيهاي جدي انجام شد؛ براي نمونه، اين موضوع مطرح بود كه آيا تمام بيمارستانها وارد اين فرايند شوند يا اجراي آن در ابتدا به چند بيمارستان محدود شود.
قاسمي افزود: پس از برگزاري جلسات متعدد و انجام رفتوبرگشتهاي كارشناسي با وزارتخانهها، چارچوب توافقنامه با مشاركت معاونان و مسئولان دستگاههاي مربوطه بررسي و نهايي شده است.
وي ابراز اميدواري كرد: با امضاي اين توافقنامه، مبناي تفاهم و همكاري ميان سازمان برنامه و بودجه و وزارتخانهها براي اجراي بودجهريزي مبتني بر عملكرد فراهم شود و اين روند به تحقق اهداف قانون برنامه هفتم پيشرفت كمك كند.
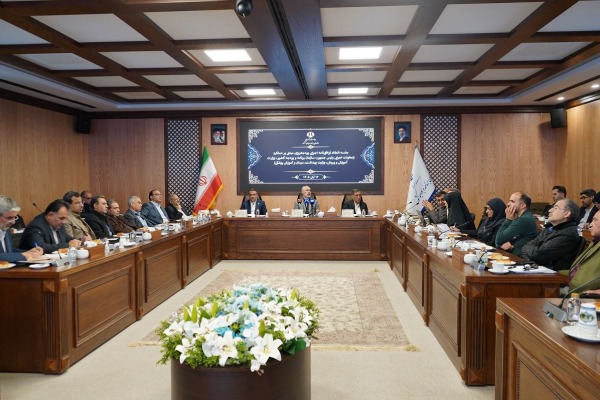
در اين نشست، گزارشي از روند اجرايي بودجهريزي مبتني بر عملكرد و پرداخت مبتني بر عملكرد، توسط «نيلوفر دمنه»، رئيس امور اصلاح ساختار و هوشمندسازي نظام مالي دولت سازمان برنامه و بودجه كشور، ارائه شد.
انتهای پیام/